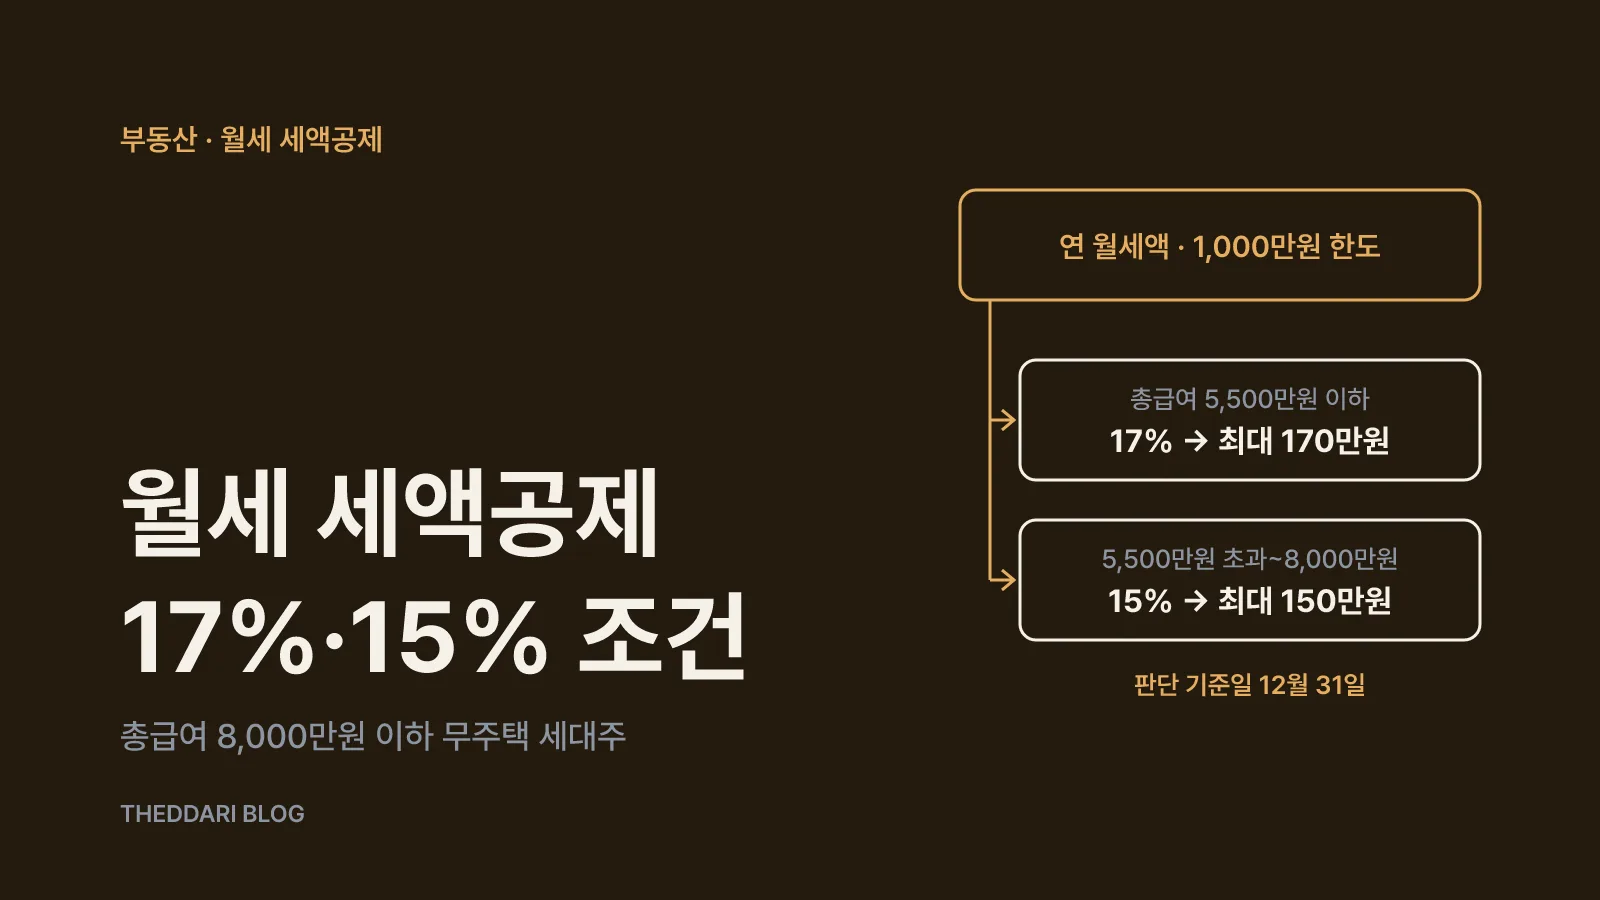
2026년 11월 기준으로, 올해 낸 월세는 내년 초 연말정산에서 월세액의 15% 또는 17%를 연 1,000만원 한도로 세액공제받을 수 있어요. 대상은 12월 31일 현재 무주택 세대의 세대주(조건에 따라 세대원)이면서 총급여 8,000만원(종합소득금액 7,000만원) 이하인 근로자예요. 총급여 5,500만원 이하라면 17%가 적용돼 최대 170만원, 그 위라면 15%로 최대 150만원까지 세금이 줄어요(국세청 월세액 세액공제 안내).
다만 요건 판단 기준일이 과세기간 종료일인 12월 31일이라서, 연말까지 남은 두 달 사이에 집을 사거나 전입신고를 미루면 1년치 월세 공제가 통째로 사라질 수 있어요. 정부가 2026년 8월 발표한 세제개편안의 '한도 1,200만원 확대'도 올해 낸 월세에 바로 적용되는 내용이 아니라서 함께 구분해 둘게요.
월세 세액공제 대상, 12월 31일 기준 네 가지 조건
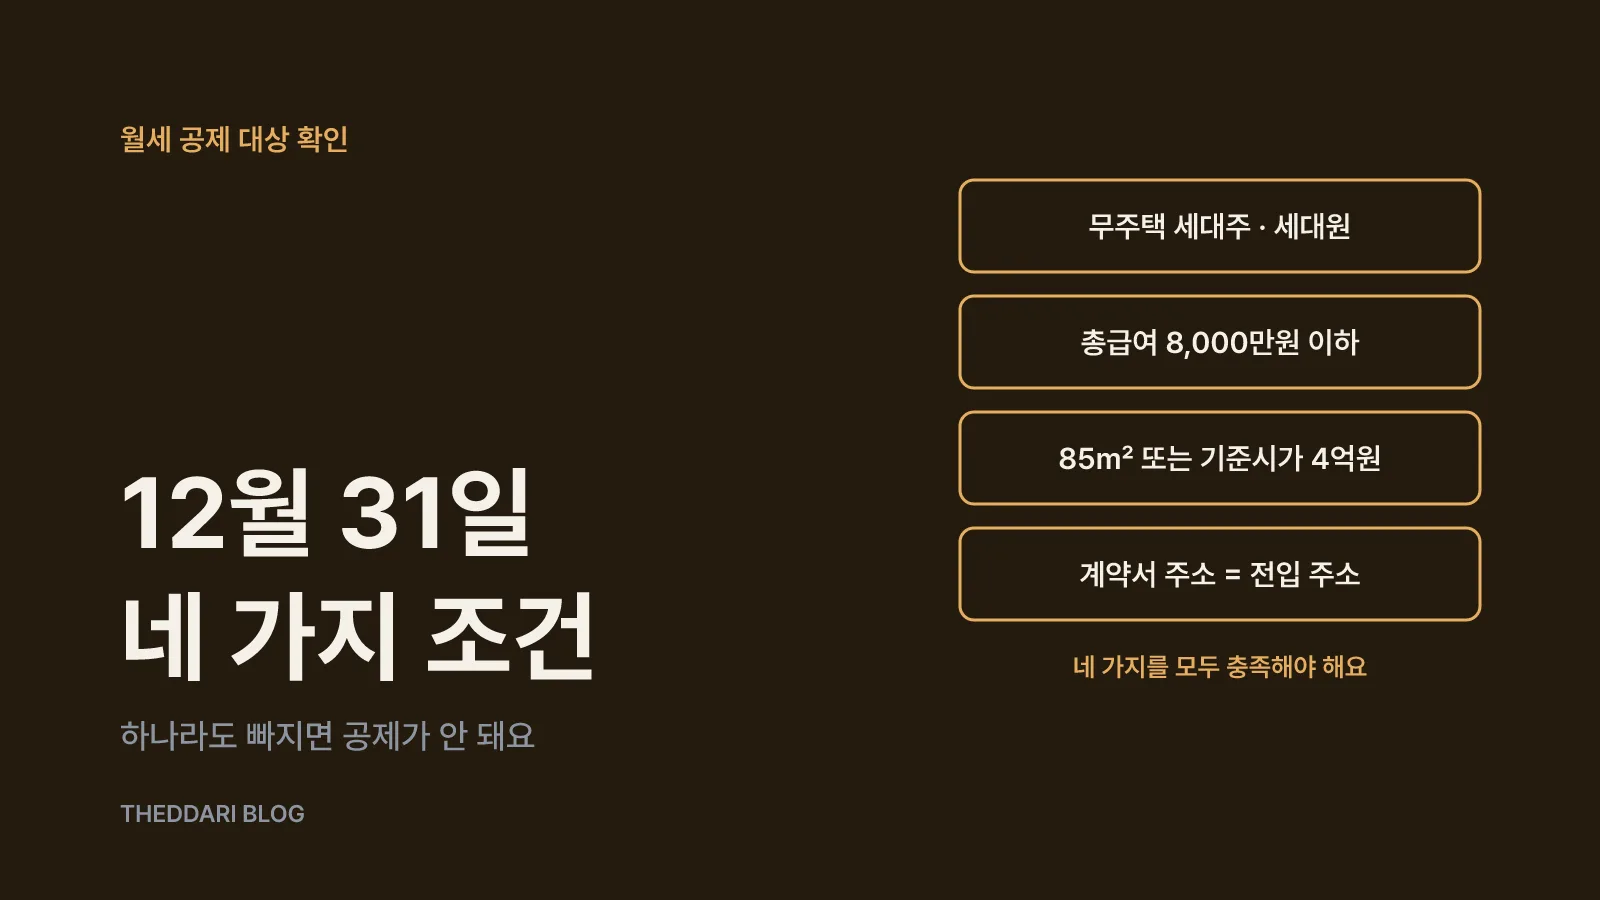
국세청이 2026년 1월 연말정산 시즌에 낸 보도참고자료와 맞춤형 안내를 기준으로 요건을 네 줄로 나누면 다음과 같아요.
- 사람 요건: 과세기간 종료일(12월 31일) 기준 무주택 세대의 세대주여야 해요. 세대주가 주택자금공제나 월세액 세액공제를 받지 않았다면 세대원도 받을 수 있어요. 일정 요건을 갖춘 등록 외국인도 포함돼요.
- 소득 요건: 총급여 8,000만원 이하이면서 종합소득금액 7,000만원 이하인 근로자예요. 근로소득 외 다른 소득이 있다면 종합소득금액 기준도 같이 봐야 해요.
- 주택 요건: 국민주택규모(전용 85㎡, 수도권 밖 읍·면 지역 등은 100㎡) 이하이거나 계약일 기준 기준시가 4억원 이하인 주택이에요. 주거용 오피스텔과 고시원도 포함돼요. 두 조건 중 하나만 맞으면 돼요.
- 계약·주소 요건: 근로자 본인 또는 기본공제 대상자(배우자 등) 명의로 임대차계약을 맺고, 계약서상 주소지와 주민등록표상 주소지가 같아야 해요. 즉 그 집에 전입신고가 되어 있어야 해요.
여기서 많이 놓치는 부분은 '무주택'이 본인만이 아니라 세대 전체 기준이라는 점이에요. 같은 세대에 집을 가진 가족이 있으면 본인이 월세를 내고 있어도 공제 대상이 아니에요. 또 세대주가 아닌 세대원이라면 세대주가 주택 관련 공제를 받았는지 먼저 확인해야 해요.
주택 요건은 면적과 기준시가 중 하나만 충족하면 되므로, 전용 85㎡를 넘는 집이라도 계약일 기준시가가 4억원 이하라면 대상이 될 수 있어요. 반대로 면적이 작으면 기준시가와 무관하게 요건을 충족해요. 기준시가는 계약일 기준이라는 점도 기억해 두세요.
공제율 17%·15%와 연 1,000만원 한도 계산법
계산식은 단순해요. 공제 대상 월세액(연 1,000만원 한도) × 공제율이에요. 공제율은 소득 구간에 따라 두 가지예요.
← 옆으로 밀어서 보기
| 구분 | 총급여 | 종합소득금액 | 공제율 | 최대 공제액 |
|---|---|---|---|---|
| 1구간 | 5,500만원 이하 | 4,500만원 이하 | 17% | 170만원 |
| 2구간 | 5,500만원 초과~8,000만원 이하 | 7,000만원 이하 | 15% | 150만원 |
총급여가 5,500만원 이하여도 종합소득금액이 4,500만원을 넘으면 17%가 아니라 15%가 적용돼요. 맞춤형 안내에도 두 기준이 함께 적혀 있으니 부업·임대·금융소득 등이 있다면 양쪽을 모두 확인하세요.
몇 가지 예시로 계산해 볼게요.
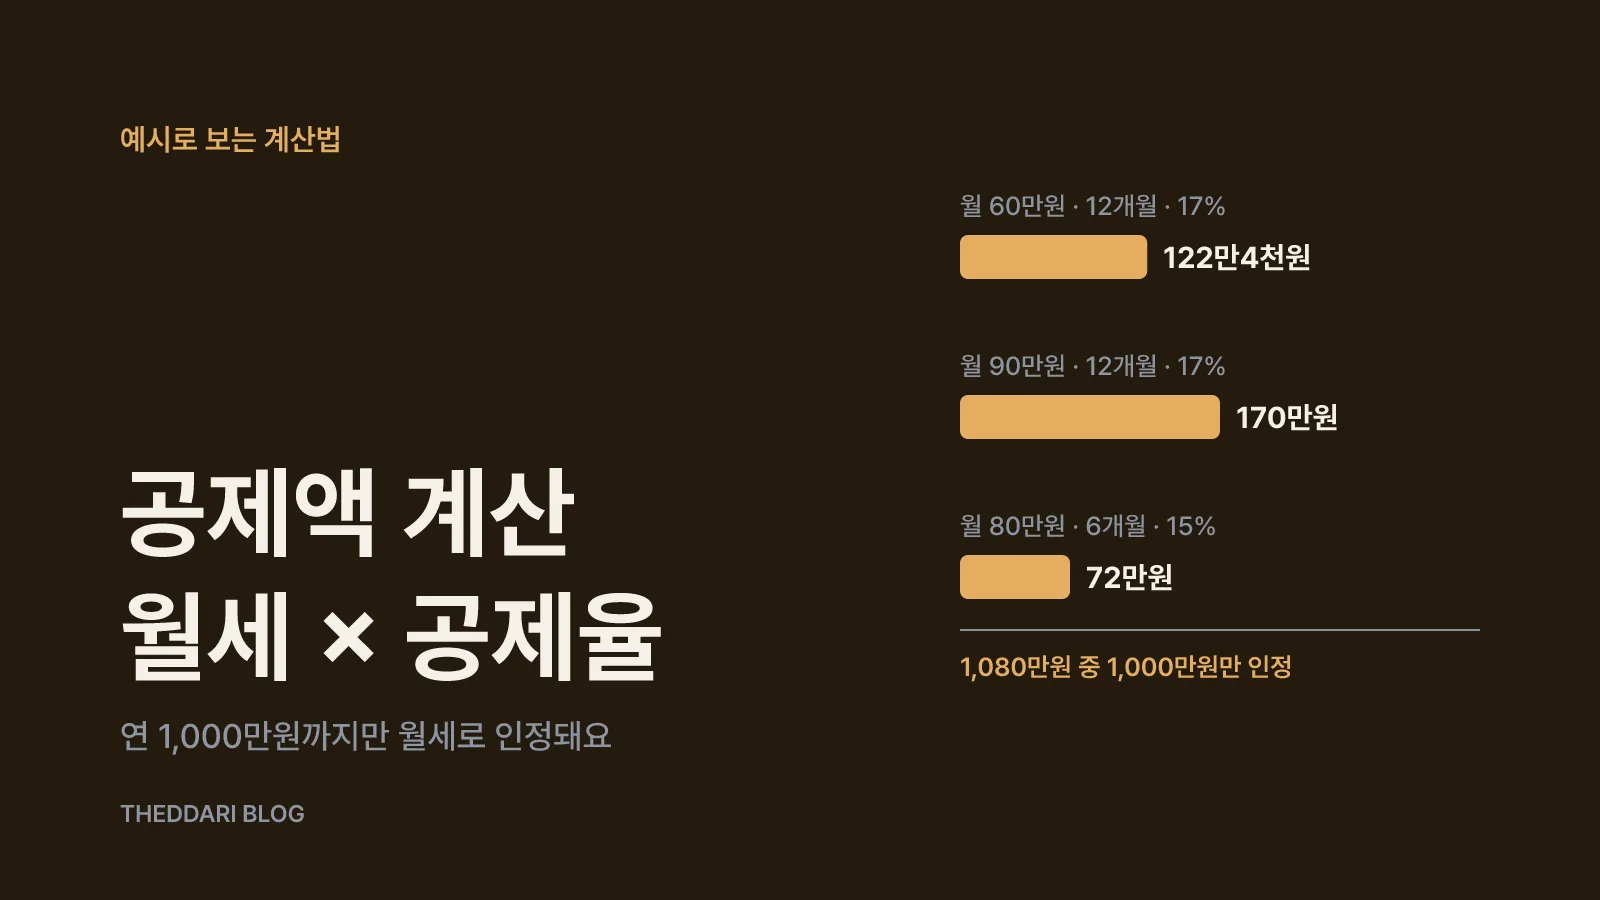
- 월세 60만원을 1년 내내 낸 총급여 4,000만원 근로자: 60만원 × 12개월 = 720만원, 720만원 × 17% = 122만4천원
- 월세 90만원을 1년 내내 낸 경우: 90만원 × 12개월 = 1,080만원이지만 한도 1,000만원까지만 인정돼요. 1구간이면 170만원, 2구간이면 150만원이에요.
- 7월에 이사해 월세 80만원을 6개월 낸 총급여 6,500만원 근로자: 80만원 × 6개월 = 480만원, 480만원 × 15% = 72만원
세액공제는 소득에서 빼는 소득공제와 달리 계산된 세금에서 직접 빼는 방식이에요. 그래서 공제액이 그대로 세금 감소 효과가 되지만, 애초에 낼 세금이 공제액보다 적다면 그 차액까지 돌려받지는 못해요. 다른 세액공제가 많아 결정세액이 작은 해에는 실제 체감액이 계산값보다 작을 수 있어요.
관리비는 월세액에 포함되지 않아요. 계약서에 월세와 관리비가 구분돼 있다면 월세 부분만 계산하고, 이체할 때도 가능하면 월세를 따로 보내 두는 편이 증빙하기 쉬워요.
공제를 못 받는 대표 사례
국세청은 2026년 1월 연말정산 실수 사례를 공개하면서 월세 공제에서 반복되는 실수를 짚었어요. 내 상황이 해당하는지 미리 대조해 보세요.
- 12월 31일 기준 세대가 1주택 이상 보유: 연중 대부분을 월세로 살았어도 연말 기준 주택이 있으면 공제를 받을 수 없어요. 집을 계약했다면 잔금·등기일이 12월 31일 이전인지 이후인지가 결정적이에요.
- 전입신고를 하지 않은 경우: 주민등록표상 주소와 계약서 주소가 다르면 공제가 안 돼요. 회사 근처 원룸을 얻었지만 주소를 본가에 둔 경우가 대표적이에요.
- 본인이 실제로 살지 않는 집: 국세청 사례에서는 다른 지역으로 진학한 대학생 자녀에게 오피스텔을 얻어 주고 부모는 다른 곳에 사는 경우, 월세를 부모가 냈어도 공제가 안 된다고 안내했어요.
- 1주택 세대가 발령지에서 월세를 얻은 경우: 국세청 FAQ는 1주택 세대의 세대주·세대원은 근무지 이동으로 월세를 얻어도 월세 세액공제를 받을 수 없다고 답했어요.
공제를 받지 못한 월세라도 길이 하나 남아 있어요. 국세청 FAQ에 따르면 임대차계약서와 월세 지출 증빙을 첨부해 홈택스·손택스에서 **'주택 임차료(월세) 현금영수증 발급 신청'**을 하면, 세무서 검토를 거쳐 현금영수증으로 인정받아 신용카드 등 사용금액 소득공제에 합산할 수 있어요. 다만 같은 월세를 세액공제와 현금영수증 공제에 중복으로 넣을 수는 없어요.
반대로 함께 받을 수 있는 경우도 있어요. 보증금 일부를 전세자금대출로 마련하고 월세도 내는 반전세라면, 총급여 8,000만원 이하 근로자는 주택임차자금 차입금 원리금 상환액 소득공제와 월세액 세액공제를 모두 적용받을 수 있다고 국세청이 안내했어요.
연말정산 서류와 신청 순서
월세 세액공제는 연말정산 간소화 자료에 자동으로 잡히지 않는 경우가 많아서 근로자가 직접 서류를 챙겨 회사에 내야 해요. 국세청 맞춤형 안내의 구비 서류는 세 가지예요.
- 주민등록표등본: 임차한 주택으로 전입한 사실과 세대 구성을 보여 줘요.
- 임대차계약증서 사본: 계약자 명의, 주소, 월세 금액, 계약 기간을 확인해요.
- 월세 지급 증빙: 계좌이체 영수증, 무통장입금증 등이에요. 은행 앱의 이체 내역을 기간 조회로 출력해 두면 편해요.
신청 순서는 다음처럼 잡으면 돼요.
- 12월 31일 현재 세대 무주택 여부와 세대주 여부를 확인해요.
- 1년 동안 낸 월세 총액을 이체 내역으로 합산하고, 관리비와 섞여 있지 않은지 봐요.
- 회사 연말정산 시스템에서 월세액 세액공제 항목에 임대인 정보, 주소, 계약 기간, 연간 월세액을 입력해요.
- 등본·계약서 사본·이체 증빙을 회사에 제출해요.
- 원천징수영수증에서 월세 세액공제가 반영됐는지 확인해요.
회사 연말정산 때 놓쳤다면 5월 종합소득세 확정신고 기간에 직접 신고해 반영할 수 있고, 그 이후에도 경정청구로 바로잡을 수 있어요. 반대로 요건이 안 되는데 공제를 받으면 국세청이 매년 하반기 과다공제 점검을 하면서 덜 낸 세금과 가산세를 함께 부과할 수 있어요. 국세청은 지난해 8만명이 넘는 근로자를 점검했다고 밝혔어요.
2026 세제개편안: 1,200만원·청년 17%는 언제부터
재정경제부가 2026년 8월 발표한 2026년 세제개편안에는 월세 세액공제 확대가 들어 있어요. 핵심은 두 가지예요.
- 공제 대상 월세 한도를 연 1,000만원에서 1,200만원으로 확대
- 청년은 총급여 구간과 관계없이 세액공제율 17% 적용(2029년까지)
한겨레 보도에 따르면 확대는 '내년부터' 적용하는 것으로 발표됐고, 청년 기준은 34세 이하예요. 정리하면 2026년에 낸 월세는 현행 기준(연 1,000만원 한도, 17%·15%)으로 계산하고, 확대 내용은 국회 심의를 거쳐 확정되면 이후 지출분부터 적용된다고 보는 것이 안전해요. 세제개편안은 정부안이라 국회 논의 과정에서 내용이나 시기가 바뀔 수 있으니, 연말 법 개정 결과를 다시 확인하세요.
개편안이 그대로 시행되면 월세 100만원을 1년 내내 내는 경우 인정 금액이 1,000만원에서 1,200만원으로 늘어나요. 17% 기준으로는 최대 공제액이 170만원에서 204만원으로, 15% 기준으로는 150만원에서 180만원으로 커지는 셈이에요. 하지만 이 계산은 개편안 기준의 예시이고, 2026년분 연말정산에는 적용되지 않아요.
11~12월에 미리 할 일
요건 기준일이 12월 31일이라서 지금 할 수 있는 일이 꽤 있어요.
- 전입신고 확인: 이사했는데 아직 주소를 옮기지 않았다면 바로 전입신고를 해요. 계약서 주소와 등본 주소가 같아야 해요.
- 주택 매수 일정 점검: 내 집 마련을 앞두고 있다면 잔금·등기가 연말 전후 어느 쪽에 걸리는지 확인해요. 12월 31일에 주택을 보유하고 있으면 그해 월세 공제는 받을 수 없어요.
- 세대주·세대원 정리: 세대원이라면 세대주가 주택자금공제나 월세 공제를 받는지 미리 이야기해 두세요.
- 이체 증빙 모으기: 현금으로 냈다면 남은 기간이라도 계좌이체로 바꾸고, 지난 지출은 영수증 등 증빙을 확보해 두세요.
- 계약서 명의 확인: 본인이나 기본공제 대상자 명의가 아닌 계약이라면 공제 대상이 되는지 다시 따져 봐야 해요.
궁금한 점은 국세청 연말정산 종합안내나 국세상담센터(국번 없이 126)에서 확인할 수 있어요.