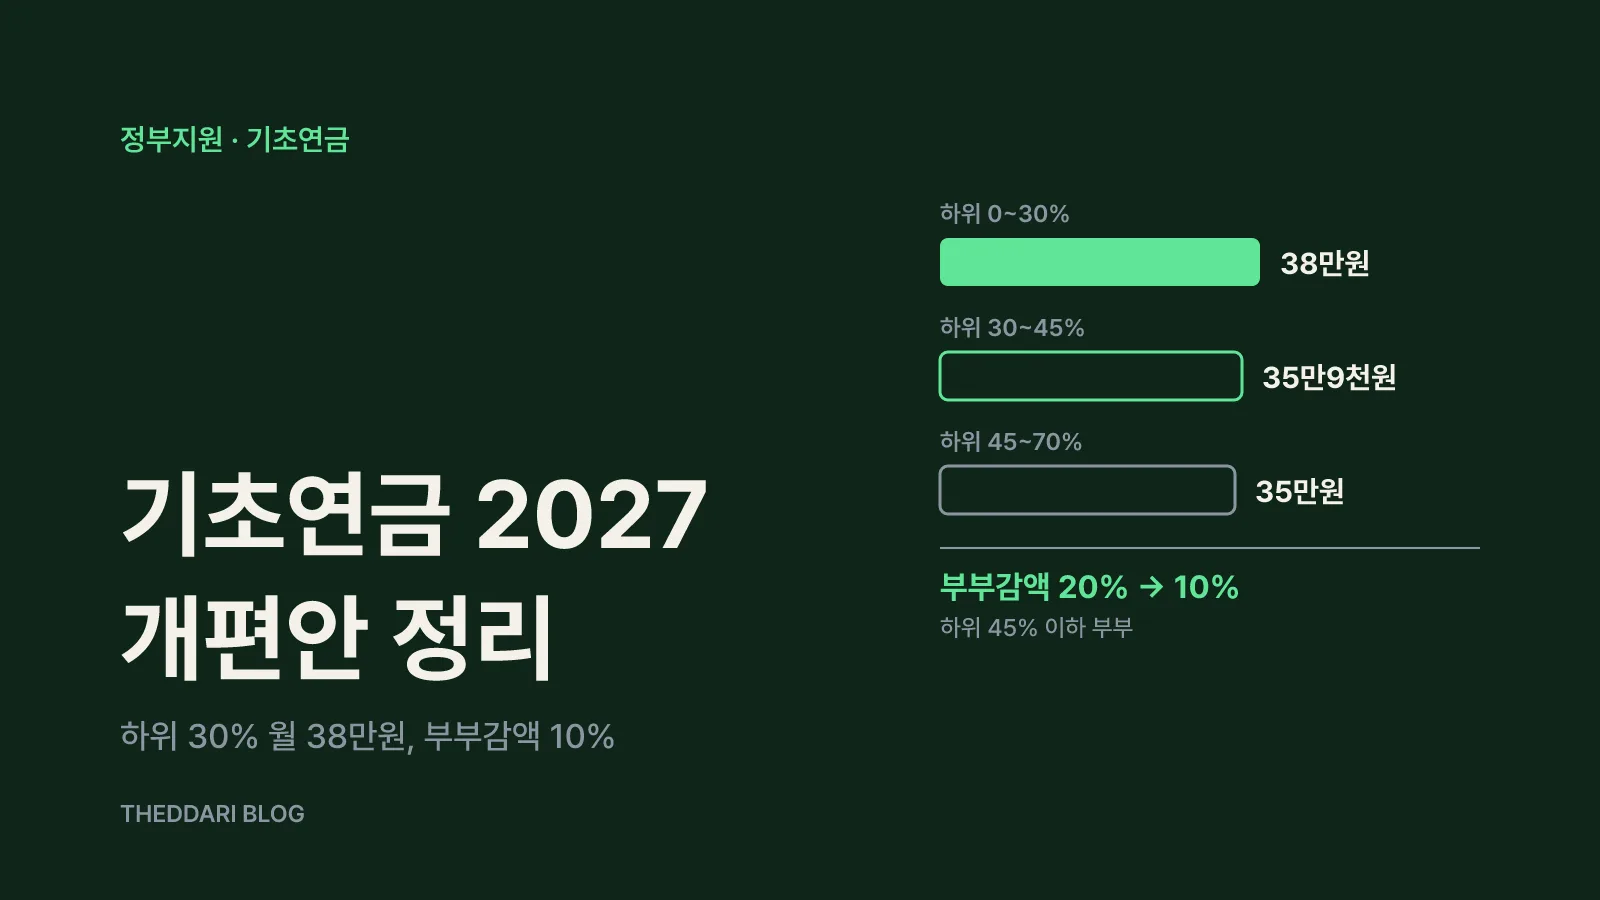
2026년 11월 기준으로 정리하면, 2027년 기초연금은 '노인 소득 하위 70%에게 지급한다'는 틀은 그대로 두고 금액을 소득 구간별로 나누는 정부안이 나와 있어요. 소득 하위 30% 이하는 월 38만원, 30~45% 구간은 35만9천원, 45~70% 구간은 35만원이고, 소득 하위 45% 이하 부부는 부부감액이 20%에서 10%로 줄어요(보건복지부 2027년 예산안 보도자료, 연합뉴스). 다만 이 내용은 2026년 9월 1일 국무회의를 통과한 정부 예산안이고, 기초연금법 개정과 국회 예산 심의를 거쳐야 확정돼요. 지금 수급 여부를 가르는 기준은 여전히 2026년 선정기준액인 단독가구 월 247만원, 부부가구 월 395만2천원이에요(보건복지부 2026년 선정기준액 보도자료).
이 글에서는 개편안에서 바뀌는 숫자를 먼저 정리하고, 현재 기준으로 본인이나 부모님이 받을 수 있는지 계산하는 순서, 신청 방법과 서류, 확정 전에 확인할 일정까지 차례로 살펴볼게요. 공고 문구와 보도 내용을 나란히 놓고 '확정된 것'과 '아직 정부안인 것'을 구분해 읽는 게 이 글의 목적이에요.
2027 기초연금 개편안 핵심: 소득 구간별 38만·35만9천·35만원
현행 기초연금은 소득인정액이 선정기준액 이하인 65세 이상이면 소득 수준과 관계없이 같은 기준연금액을 출발점으로 삼아요. 2026년 기준연금액은 단독가구 최고 월 349,700원이에요(정부24 기초연금 안내). 개편안은 이 구조를 세 구간으로 나눠요(연합뉴스).
- 소득 하위 0~30%(약 348만명): 월 38만원. 현행보다 약 3만원 많아요.
- 소득 하위 30~45%(약 174만명): 월 35만9천원. 물가상승률을 반영한 금액이에요.
- 소득 하위 45~70%(약 290만명): 월 35만원. 2026년 수준으로 동결돼요.
구간 경계인 30%와 45%는 각각 기준중위소득의 20%(월 55만원), 40%(월 109만원) 수준이라고 보도됐어요(머니투데이). 여기서 말하는 소득은 통장에 들어오는 월급이 아니라 소득과 재산을 환산해 더한 '소득인정액'이에요. 이 점을 기억해 두면 '월급이 55만원보다 많으니 나는 해당 없다'처럼 성급하게 판단하는 실수를 줄일 수 있어요. 구체적인 구간 선정 기준은 연말에 결정될 예정이라고 해요.
시행 시점은 2027년 4월로 계획돼 있어요(머니투데이). 개편안이 그대로 확정되더라도 2027년 1~3월에는 기존 방식이 이어지고, 새 금액은 4월분부터 적용되는 일정이에요. 기초연금 예산은 2026년 23.1조원에서 2027년 25.7조원으로 11% 늘려 편성됐어요(보건복지부).
눈여겨볼 점은 '하위 70%' 기준을 유지했다는 거예요. 정부가 검토하던 기준중위소득 연동 방식, 즉 수급 범위를 단계적으로 좁히는 방안은 이번 정부안에 들어가지 않았어요(연합뉴스). 그래서 이번 정부안에는 지금 받는 분을 대상에서 빼는 내용이 없고, 소득 하위 45~70% 구간은 금액이 2026년 수준에 머무는 대신 하위 구간에 인상분이 몰리는 구조예요.
부부감액 20%→10%, 부부가구는 얼마나 달라지나
현재는 부부가 모두 기초연금을 받으면 소득과 관계없이 각각 20%를 감액해요. 2026년 부부가구 최고액이 559,520원인 이유가 이 감액이에요. 349,700원 두 사람분에서 20%를 빼면 559,520원이 나와요(정부24). 개편안은 소득 하위 45% 이하 부부(약 234만명)에 한해 감액률을 10%로 낮춰요(연합뉴스).
보건복지부가 밝힌 부부가구 예시는 다음과 같아요(보건복지부).
← 옆으로 밀어서 보기
| 부부가구 소득 구간 | 2026년 | 2027년 개편안 | 차이 |
|---|---|---|---|
| 하위 0~30% | 월 56만원 | 월 68만4천원 | +12만4천원 |
| 하위 30~45% | 월 56만원 | 월 64만6천원 | +8만6천원 |
68만4천원은 38만원 두 사람분에서 10%를 뺀 값이고, 64만6천원은 35만9천원 두 사람분에서 10%를 뺀 값(646,200원)을 줄여 적은 금액이에요. 소득 하위 45~70% 부부는 감액률 20%가 그대로라서 35만원 두 사람분에서 20%를 뺀 금액이 기준이 돼요. 결국 부부가 함께 사는 저소득 가구에서 증가폭이 가장 커요.
부부 중 한 사람만 65세 이상이거나 한 사람만 수급 대상이라면 부부가 함께 받는 경우가 아니어서 위 표가 그대로 맞지 않아요. 집안 상황이 '부부 모두 수급', '부부 중 한 명 수급', '단독가구' 가운데 어디에 해당하는지 먼저 나눠 보면 예상 금액을 훨씬 정확하게 읽을 수 있어요.
직역연금 수급자와 생계급여 수급자는 어떻게 되나
지금은 공무원연금·사립학교교직원연금·군인연금·별정우체국직원연금 수급권자와 그 배우자는 원칙적으로 기초연금에서 제외돼요. 퇴직일시금을 받은 경우 등 일부 예외만 있어요(정부24). 개편안은 이 가운데 소득 하위 45% 이내인 직역연금 수급자·배우자(약 11만명)에게 하위 구간에 따라 최대 월 38만원을 지급하도록 했어요(보건복지부). 다만 정보 연계 작업이 필요해 직역연금 수급자 지급은 2027년 7월부터로 계획돼 있어요(머니투데이). 4월 시행 대상과 일정이 다르다는 점을 따로 기억해 두세요.
생계급여를 함께 받는 분은 기대와 다를 수 있어요. 기초연금이 소득으로 잡혀 그만큼 생계급여가 줄어드는 구조, 흔히 '줬다 뺏는 기초연금'이라고 부르는 문제는 이번 정부안에서 바뀌지 않았어요(연합뉴스). 정부는 2027년 기준중위소득 인상으로 생계급여 최대액이 1인 가구 기준 월 5만5천원 오른다고 설명했고, 이 문제는 국회 심의 과정에서 논의될 것이라고 밝혔어요. 생계급여 수급 중이라면 기초연금 인상분이 가구 수입 증가로 그대로 이어지지 않을 수 있다는 점을 미리 알아 두세요.
지금 기준(2026)으로 받을 수 있는지 확인하는 법: 선정기준액 247만원
개편안이 확정되더라도 기초연금을 받을 수 있는지는 여전히 선정기준액으로 가려요. 2026년 선정기준액은 단독가구 월 247만원, 부부가구 월 395만2천원으로 2025년(228만원·364만8천원)보다 8.3% 올랐어요(보건복지부). 가구의 월 소득인정액이 이 금액 이하이면 대상이에요.
체크할 조건은 세 가지예요(정부24).
- 만 65세 이상일 것. 2026년에는 1961년생부터 해당해요(보건복지부).
- 가구 소득인정액이 선정기준액 이하일 것. 여기서 가구는 본인과 배우자를 뜻해요.
- 직역연금 수급권자나 그 배우자가 아닐 것(일부 예외 있음).
선정기준액은 해마다 보건복지부 장관이 고시해요. 2026년 기준은 2026년 1월 1일 보도자료로 발표됐어요. 2027년 선정기준액은 아직 발표 전이므로, 2026년 기준을 조금 넘겨 탈락한 분은 새 기준이 나오면 다시 확인해 볼 이유가 있어요. 참고로 2025년 9월 통계 기준 실제 수급자의 약 86%는 소득인정액이 150만원 미만이었어요(보건복지부). 선정기준액 근처에 있는 분보다 훨씬 낮은 소득인정액을 가진 분이 대부분이라는 뜻이에요.
소득인정액 계산 순서: 근로소득 116만원 공제와 재산 환산
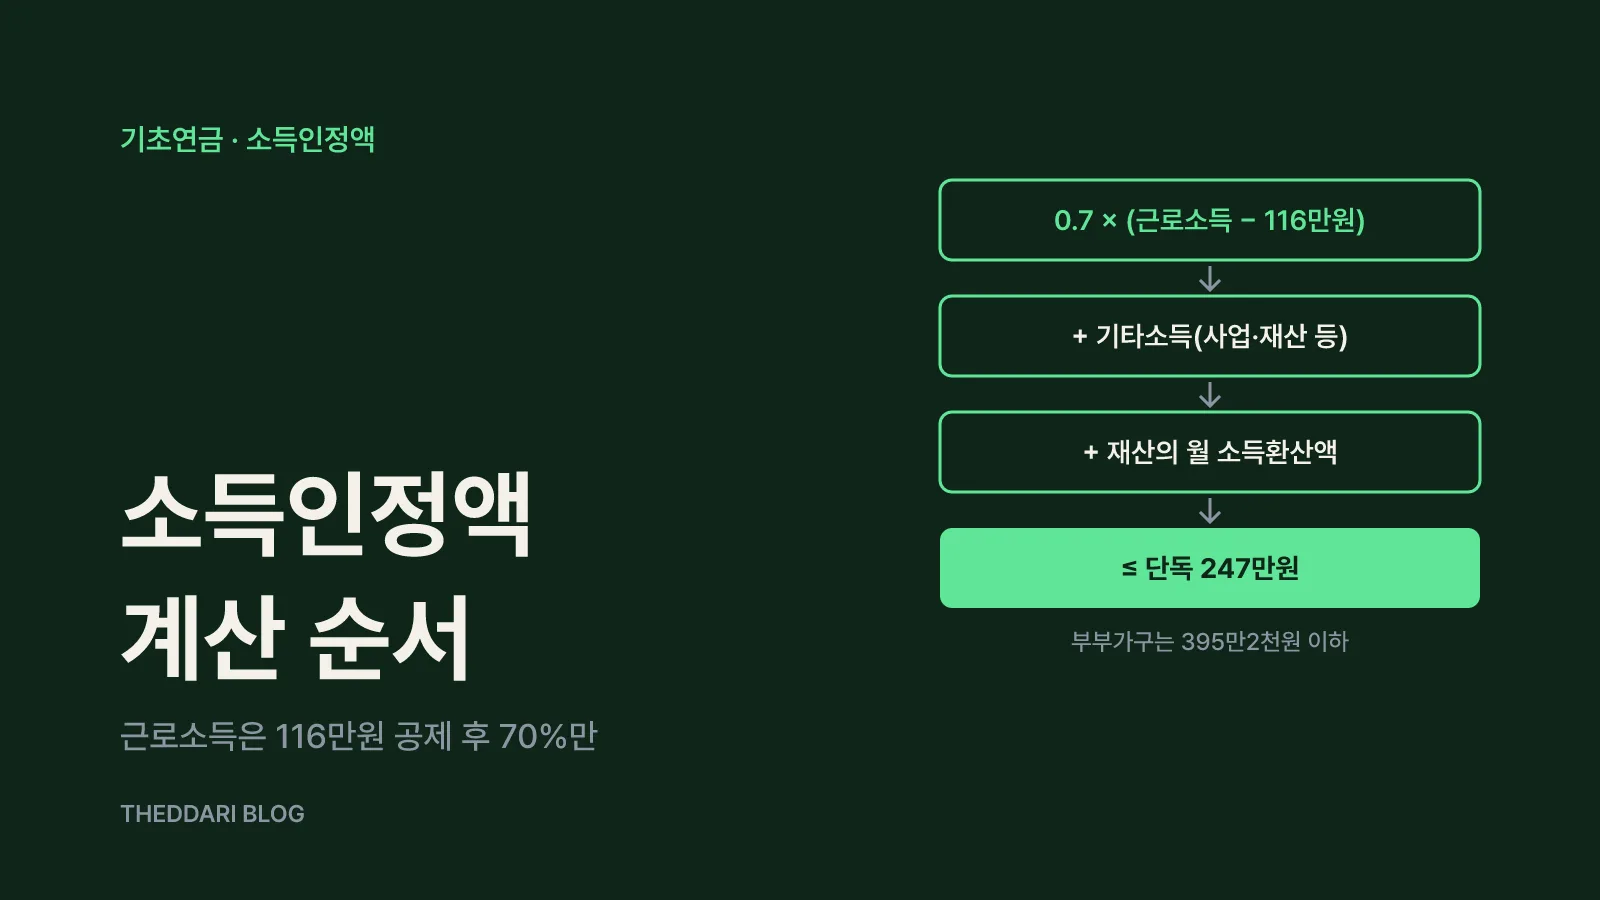
소득인정액은 '월 소득평가액 + 재산의 월 소득환산액'이에요(정부24). 정부24 안내에 적힌 식을 순서대로 풀어 볼게요.
1단계, 근로소득 정리. 상시 근로소득에서 월 116만원을 빼고 남은 금액의 70%만 반영해요. 식으로는 0.7×(근로소득−116만원)이에요. 예를 들어 월 200만원을 버는 경우 (200만원−116만원)×0.7 = 58만8천원만 소득으로 잡혀요. 근로소득이 116만원 이하라면 이 항목은 0원이에요.
2단계, 기타소득 더하기. 사업소득, 재산소득, 공적이전소득, 무료 임차 소득을 더해요. 근로소득과 달리 이 항목에는 116만원 공제가 없다는 점이 중요해요. 같은 금액이라도 월급인지 사업소득인지에 따라 소득인정액이 크게 달라질 수 있어요.
3단계, 재산 환산. 일반재산에서 기본재산액을 빼요. 기본재산액은 대도시 1억3,500만원, 중소도시 8,500만원, 농어촌 7,250만원이에요. 금융재산은 2,000만원을 빼고, 부채도 차감해요. 남은 금액에 재산의 소득환산율을 곱하고 12로 나눠 월 금액으로 바꿔요.
4단계, 고급 자동차·회원권 확인. 고급 자동차와 회원권은 일반재산에서 빼고, 그 가액을 소득환산액에 따로 더해요(식의 P 항목). 차량 한 대 때문에 선정기준액을 넘기는 경우가 생기는 이유예요.
이렇게 나온 소득평가액과 재산 환산액을 더한 값이 단독 247만원, 부부 395만2천원 이하인지 보면 돼요. 정확한 금액은 신청 후 공적 자료로 소득·재산을 조사해야 확정되니, 직접 계산은 신청할지 판단하는 참고로 쓰세요. 계산이 기준선 근처라면 망설이지 말고 신청해 조사 결과를 받아 보는 편이 확실해요.
신청 방법과 서류, 탈락했을 때 다시 볼 것
기초연금은 신청해야 받아요. 주소지와 관계없이 다음 세 곳에서 신청할 수 있어요(보건복지부).
- 읍·면·동 행정복지센터
- 국민연금공단 지사
- 복지로 온라인 신청(www.bokjiro.go.kr)
거동이 불편하면 국민연금공단 지사에 '찾아뵙는 서비스'를 요청해 집에서 신청서를 낼 수 있어요(국번 없이 1355). 새로 65세가 되는 분은 생일이 속한 달의 한 달 전부터 신청할 수 있어요(정부24).
준비할 서류는 신분증, 사회복지서비스 및 급여 제공(변경) 신청서, 소득·재산 신고서, 본인과 배우자의 금융정보 등 제공 동의서, 통장 사본이에요(정부24). 부부라면 배우자 동의서가 함께 필요하니 같이 준비하는 게 좋아요.
전에 탈락했다면 세 가지를 다시 보세요. 첫째, 선정기준액은 해마다 올라왔어요(2025년 228만원→2026년 247만원). 둘째, 근로소득 공제액 같은 세부 기준도 고시로 정해지므로 최신 기준으로 다시 계산해 볼 필요가 있어요. 셋째, 소득이나 재산이 줄었다면 언제든 다시 신청할 수 있어요. 문의는 보건복지상담센터 129, 국민연금공단 1355로 하면 돼요.
남은 일정: 국회 통과와 2027 선정기준액 발표 전 체크리스트
2026년 11월 현재 개편안은 국회 심의 단계예요. 확정 전까지 아래 순서로 확인하면 헷갈리지 않아요.
- 국회 예산·법안 통과 여부: 월 38만원과 부부감액 10%는 기초연금법 개정과 예산 확정이 필요해요. 심의 과정에서 금액이나 대상이 달라질 수 있어요.
- 2027년 선정기준액 고시: 2026년 기준이 1월 1일에 발표된 만큼 2027년 기준도 연말·연초 발표를 확인해야 해요. 이 금액이 정해져야 하위 70% 안에 드는지 알 수 있어요.
- 구간(30%·45%) 선정 기준: 38만원 구간인지 35만9천원 구간인지는 구체 기준이 발표돼야 알 수 있어요.
- 시행 안내: 4월 시행(직역연금 수급자는 7월) 전에 나오는 보건복지부·국민연금공단 안내에서 지급 방식과 적용 시점을 확인하세요.
정리하면 지금 할 일은 2026년 기준으로 수급 대상인지 확인하고, 아직 신청하지 않았다면 신청하는 거예요. 개편안의 인상분과 부부감액 완화는 수급자에게 적용되는 내용이라, 신청하지 않은 상태라면 혜택을 받을 수 없어요.